الذهب أم شهادات الادخار؟ مقارنة بين المميزات والمخاطر قبل استثمار أموالك
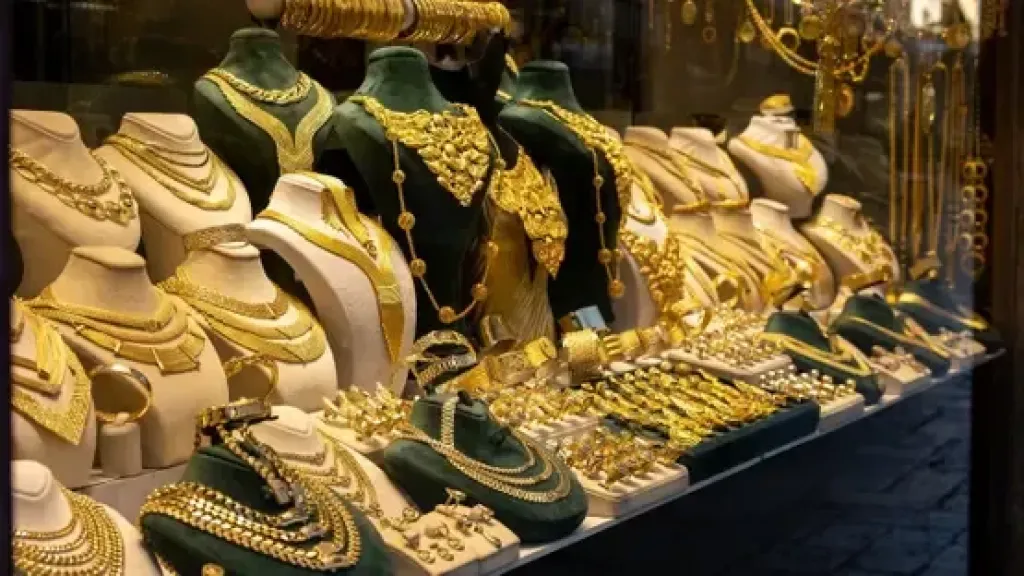
يتزايد اهتمام المواطنين في مصر بالبحث عن أفضل طرق الادخار والاستثمار خلال الفترة الحالية، خاصة مع التغيرات التي تشهدها أسعار الذهب وأسعار الفائدة في البنوك، ما يطرح تساؤلًا مهمًا بشأن الاختيار بين شراء الذهب أو الاستثمار في شهادات الادخار، وأيهما يحقق عائدًا أفضل ويحافظ على قيمة الأموال خلال السنوات المقبلة.
وتعد المقارنة بين الذهب وشهادات الادخار من الموضوعات التي تشغل المدخرين، خصوصًا مع اختلاف طبيعة العائد والمخاطر والسيولة بين الخيارين، حيث توفر شهادات الادخار دخلًا دوريًا وفقًا لشروط كل شهادة، بينما يرتبط العائد من الذهب بتحركات الأسعار في الأسواق المحلية والعالمية.
الذهب أم شهادات الادخار.. أيهما أفضل للاستثمار؟
يعتمد تحديد الخيار الأفضل بين الذهب وشهادات الادخار على مجموعة من العوامل، أبرزها حجم الأموال المتاحة والهدف من الاستثمار والمدة الزمنية والقدرة على تحمل المخاطر.
وتتميز شهادات الادخار بإمكانية الحصول على عائد محدد مسبقًا في حالة الشهادات ثابتة العائد، بينما يوفر الذهب فرصة للاستفادة من ارتفاع الأسعار مستقبلًا، دون ضمان تحقيق أرباح أو الحصول على دخل دوري.
ولهذا لا يمكن اعتبار الذهب أو شهادات الادخار الخيار الأفضل لجميع المواطنين، إذ تختلف الأولويات بين من يحتاج إلى دخل شهري منتظم ومن يرغب في الاحتفاظ بأصل قد ترتفع قيمته بمرور الوقت.
مميزات الاستثمار في شهادات الادخار بالبنوك
تتميز شهادات الادخار بإمكانية معرفة العائد المتوقع مسبقًا في حالة الشهادات ذات الفائدة الثابتة، وهو ما يساعد المواطنين على تنظيم ميزانياتهم وتحديد الدخل الذي يمكن الحصول عليه.
وتتيح بعض الشهادات صرف العائد شهريًا أو ربع سنويًا أو سنويًا، بينما توفر أنواع أخرى عائدًا متغيرًا أو متناقصًا وفقًا للشروط المعلنة.
كما يمكن شراء شهادات ادخار بمبالغ تبدأ من حدود منخفضة نسبيًا لدى بعض البنوك، ما يجعلها مناسبة لفئات متعددة من المدخرين.
أسعار عائد شهادات الادخار في مصر خلال نوفمبر 2026
شهدت شهادات الادخار في مصر تحديثات خلال نوفمبر 2026، حيث أعلنت بنوك عن تعديل العوائد على بعض الشهادات الثلاثية.
ومن بين العوائد المعلنة للشهادات ثابتة العائد، سجلت الشهادة البلاتينية في البنك الأهلي المصري عائدًا سنويًا يبلغ 18.75% بدورية صرف شهرية، و18.85% بدورية صرف ربع سنوية، وفقًا للتعديلات المطبقة اعتبارًا من 8 نوفمبر 2026.
وتختلف أسعار العائد بين البنوك، كما تختلف بحسب مدة الشهادة ودورية الصرف ونوع العائد، لذلك ينبغي مراجعة الشروط المطبقة وقت الشراء.
اليوم السابع
كم يبلغ عائد استثمار 100 ألف جنيه في شهادات الادخار؟
يمكن حساب العائد المتوقع من شهادات الادخار من خلال ضرب المبلغ المستثمر في معدل العائد السنوي المعلن.
وعلى سبيل المثال، إذا استثمر المواطن 100 ألف جنيه في شهادة بعائد سنوي ثابت يبلغ 18.75%، فإن العائد السنوي يصل إلى 18750 جنيهًا.
وفي حالة صرف العائد شهريًا بصورة متساوية، يحصل المستثمر على نحو 1562.50 جنيه شهريًا، مع بقاء أصل الشهادة وفقًا لشروط البنك.
ويعد هذا المثال حسابًا استرشاديًا لشهادة ثابتة العائد، ولا ينطبق على الشهادات متغيرة أو متناقصة العائد.
مميزات شراء الذهب بغرض الادخار والاستثمار
يتميز الذهب بكونه أصلًا ماديًا يمكن الاحتفاظ به وإعادة بيعه، كما يرتبط سعره بالأسواق العالمية وتحركات العملات والعرض والطلب.
ويلجأ بعض المدخرين إلى شراء السبائك والجنيهات الذهبية بهدف الاحتفاظ بالمدخرات على المدى الطويل، خاصة في الفترات التي ترتفع فيها معدلات التضخم أو تتزايد خلالها التقلبات الاقتصادية.
ويتيح الذهب إمكانية الاستفادة من ارتفاع الأسعار، لكنه لا يوفر عائدًا شهريًا ثابتًا مثل شهادات الادخار، كما قد تنخفض قيمته خلال بعض الفترات.
مخاطر الاستثمار في الذهب
تتمثل أبرز مخاطر الاستثمار في الذهب في تقلب الأسعار، حيث يمكن أن ترتفع قيمة المعدن الأصفر أو تنخفض بصورة ملحوظة خلال فترات قصيرة.
كما يتحمل المشتري تكاليف إضافية عند شراء بعض المنتجات الذهبية، مثل المصنعية والرسوم والفارق بين سعري البيع والشراء.
وتوجد أيضًا مخاطر مرتبطة بالتخزين والحفظ، خاصة عند الاحتفاظ بكميات كبيرة من الذهب خارج الأماكن المؤمنة.
ولهذا يجب عدم الاعتماد على توقعات ارتفاع الأسعار وحدها عند اتخاذ قرار الشراء.
مخاطر شهادات الادخار في البنوك
رغم استقرار العائد الاسمي للشهادات ثابتة الفائدة، فإن الاستثمار فيها لا يخلو من المخاطر الاقتصادية.
ويعد التضخم من أبرز العوامل المؤثرة على القوة الشرائية للأموال، إذ قد يؤدي ارتفاع الأسعار بوتيرة أسرع من العائد الذي يحصل عليه المستثمر إلى تراجع القيمة الحقيقية لمدخراته.
كما قد يواجه المستثمر قيودًا عند الرغبة في استرداد قيمة الشهادة قبل موعد الاستحقاق، مع تطبيق خصومات على العائد وفقًا لشروط كل بنك وشهادة.
مقارنة بين الذهب وشهادات الادخار
|
وجه المقارنة |
الذهب |
شهادات الادخار |
|---|---|---|
|
طبيعة العائد |
أرباح أو خسائر سعرية |
عائد محدد أو متغير |
|
الدخل الشهري |
لا يوجد بطبيعته |
متاح في بعض الشهادات |
|
المخاطر |
تقلبات الأسعار |
التضخم وتغير العائد |
|
السيولة |
يمكن بيعه وفقًا للسوق |
تخضع لشروط الاسترداد |
|
حفظ القيمة |
قد يحافظ على القيمة طويلًا |
يتأثر بالقوة الشرائية للجنيه |
|
التكاليف |
مصنعية وفارق بيع وشراء |
خصومات محتملة عند الاسترداد المبكر |
|
مدة الاستثمار |
لا توجد مدة إلزامية |
مدة محددة للشهادة |
|
العائد المضمون |
غير مضمون |
محدد مسبقًا للشهادات الثابتة وفق الشروط |
هل الذهب أفضل من شهادات الادخار في مواجهة التضخم؟
يرتبط تقييم قدرة الذهب وشهادات الادخار على مواجهة التضخم بمعدل ارتفاع الأسعار والعائد الفعلي الذي يحققه كل استثمار.
فقد يستفيد الذهب من زيادة الطلب عليه خلال فترات التضخم وعدم اليقين الاقتصادي، لكنه لا يرتفع بالضرورة في كل فترة تشهد زيادة في الأسعار.
أما شهادات الادخار، فتمنح المستثمر عائدًا نقديًا يمكن حسابه، لكن القوة الشرائية لهذا العائد تتوقف على معدل التضخم.
فعلى سبيل المثال، إذا بلغ العائد السنوي على شهادة 18.75%، بينما وصل التضخم إلى 20%، فإن القوة الشرائية للأموال قد تتراجع رغم زيادة قيمتها الاسمية.
هل شراء الذهب أفضل للاستثمار طويل الأجل؟
قد يكون الذهب مناسبًا لبعض المدخرين الذين لا يحتاجون إلى دخل دوري، ويستطيعون الاحتفاظ باستثماراتهم لفترات طويلة وتحمل تقلبات الأسعار.
وتختلف جدوى الاستثمار في الذهب بحسب سعر الشراء والمدة الزمنية وتكاليف المصنعية والبيع.
كما أن الاحتفاظ بالذهب لسنوات لا يضمن تحقيق أرباح، لكنه قد يساعد على تنويع المدخرات وتقليل الاعتماد على أصل مالي واحد.
هل شهادات الادخار مناسبة لأصحاب المعاشات؟
قد تكون شهادات الادخار ذات العائد الشهري مناسبة للمواطنين الذين يحتاجون إلى دخل منتظم، خاصة أصحاب المعاشات والأسر التي تعتمد على عائد المدخرات في تغطية جزء من المصروفات.
وتتيح الشهادات ثابتة العائد معرفة قيمة الدخل الشهري طوال مدة الشهادة، وفقًا لشروط البنك.
لكن يجب مراعاة احتياجات السيولة والاحتفاظ بمبلغ للطوارئ خارج الشهادات التي تفرض قيودًا على الاسترداد المبكر.
استثمار 100 ألف جنيه في الذهب أم شهادات الادخار؟
عند استثمار 100 ألف جنيه في شهادة ذات عائد سنوي ثابت يبلغ 18.75%، يصل العائد خلال عام إلى 18750 جنيهًا، ليصبح إجمالي الأصل والعائد 118750 جنيهًا، بافتراض عدم إنفاق العائد وعدم إعادة استثماره.
أما في حالة شراء الذهب بالمبلغ نفسه، فإن النتيجة ترتبط بنسبة تغير سعر الذهب خلال العام.
ويمكن توضيح ذلك من خلال ثلاثة سيناريوهات افتراضية:
|
السيناريو خلال عام |
قيمة الذهب |
أصل الشهادة + عائدها |
|---|---|---|
|
ارتفاع الذهب 10% |
110000 جنيه |
118750 جنيهًا |
|
ارتفاع الذهب 20% |
120000 جنيه |
118750 جنيهًا |
|
انخفاض الذهب 10% |
90000 جنيه |
118750 جنيهًا |
وتفترض المقارنة عدم وجود مصنعية أو رسوم أو فروق بيع وشراء للذهب، وعدم إعادة استثمار عائد الشهادة، مع ثبات معدل العائد طوال العام.
متى يتفوق الذهب على شهادات الادخار؟
قد يتفوق الذهب على شهادات الادخار عندما يحقق ارتفاعًا سعريًا تتجاوز نسبته العائد الفعلي للشهادة خلال الفترة نفسها، بعد خصم تكاليف الشراء والبيع.
فعلى سبيل المثال، إذا حققت شهادة ادخار عائدًا سنويًا قدره 18.75%، فإن الذهب يحتاج إلى تحقيق مكاسب صافية تتجاوز تلك النسبة حتى يكون أكثر ربحية خلال عام، مع مراعاة اختلاف طبيعة المخاطر.
وفي المقابل، قد تتفوق الشهادات عندما تستقر أسعار الذهب أو تنخفض، خاصة إذا كان المستثمر يعتمد على دخل منتظم.
هل يمكن الجمع بين الذهب وشهادات الادخار؟
يلجأ بعض المدخرين إلى توزيع أموالهم بين الذهب وشهادات الادخار بهدف الاستفادة من المزايا المختلفة لكل خيار.
فقد يساعد تخصيص جزء من الأموال للشهادات على توفير دخل دوري، بينما يتيح الاحتفاظ بجزء آخر في الذهب التعرض لتحركات المعدن الأصفر على المدى الطويل.
ويعتمد التوزيع المناسب على الاحتياجات المالية والالتزامات الشخصية والقدرة على تحمل الخسائر، ولا توجد نسبة واحدة تصلح لجميع المستثمرين.
ما تأثير خفض أسعار الفائدة على الذهب وشهادات الادخار؟
قد تؤثر قرارات البنك المركزي بشأن أسعار الفائدة على جاذبية شهادات الادخار، حيث يمكن أن تنخفض عوائد الإصدارات الجديدة عند تراجع الفائدة، بينما تستمر الشهادات ثابتة العائد القائمة وفقًا لشروط إصدارها.
وفي المقابل، قد يستفيد الذهب من بعض بيئات انخفاض أسعار الفائدة، خاصة عندما تتراجع العوائد الحقيقية على الأدوات المالية.
لكن حركة أسعار الذهب ترتبط أيضًا بالدولار والأسواق العالمية والطلب الاستثماري، ولذلك لا يمكن توقع اتجاه المعدن الأصفر اعتمادًا على قرارات الفائدة وحدها.
نصائح مهمة قبل استثمار أموالك في الذهب أو شهادات الادخار
ينبغي للمواطنين تحديد الهدف الأساسي من الادخار قبل اختيار الوعاء الاستثماري، سواء كان توفير دخل شهري أو الحفاظ على الأموال أو تحقيق نمو محتمل في رأس المال.
ومن المهم مقارنة العائد المتوقع بمعدل التضخم، والتأكد من توافر سيولة مناسبة للطوارئ، وعدم توجيه جميع المدخرات إلى استثمار يصعب الخروج منه دون تكلفة.
كما يجب عند شراء الذهب مراجعة المصنعية وشروط إعادة البيع، وعند شراء شهادات الادخار التأكد من مدة الشهادة ونوع العائد وشروط الاسترداد المبكر.
أيهما أفضل في 2026.. الذهب أم شهادات الادخار؟
يعتمد الاختيار بين الذهب وشهادات الادخار خلال عام 2026 على احتياجات المستثمر والمدة الزمنية والهدف من توظيف الأموال.
فشهادات الادخار ثابتة العائد قد تكون أكثر ملاءمة لمن يبحث عن دخل دوري يمكن توقعه، بينما قد يناسب الذهب من يستطيع تحمل تقلبات الأسعار ويرغب في الاحتفاظ بأصل مادي.
وتظل المقارنة بين العائد الحقيقي بعد التضخم، وتكاليف الاستثمار، والسيولة والمخاطر، هي الأساس لاتخاذ قرار مناسب، بدلًا من الاعتماد على توقعات ارتفاع الذهب أو معدلات الفائدة المعلنة وحدها.