الذهب أم الشهادات البنكية في نوفمبر 2026.. كيف تقارن العائد والمخاطر؟
تتصدر المقارنة بين الاستثمار في الذهب والشهادات البنكية اهتمامات المواطنين في مصر خلال نوفمبر 2026، خاصة مع استمرار التغيرات في أسعار الذهب وأسعار الفائدة على شهادات الادخار داخل البنوك المصرية، حيث يبحث المدخرون عن الوسيلة المناسبة للحفاظ على قيمة أموالهم وتحقيق عائد يتناسب مع احتياجاتهم. وفي الوقت الذي توفر فيه الشهادات البنكية عائدا دوريا يمكن حسابه مسبقا في حالة الشهادات ثابتة الفائدة، يعتمد العائد من الذهب على تحركات الأسعار العالمية والمحلية، ما يجعل المقارنة بين الخيارين مرتبطة بحجم المدخرات ومدة الاستثمار ومستوى المخاطرة المقبول.
الذهب أم الشهادات البنكية في نوفمبر 2026؟
تختلف طبيعة الاستثمار في الذهب عن الشهادات البنكية، إذ يمثل الذهب أصلا ترتبط قيمته بتحركات الأسواق، بينما تعد شهادات الادخار منتجا مصرفيا يوفر عائدا وفقا للشروط المعلنة عند الشراء.
ويعتمد الاختيار بينهما على هدف المدخر، سواء كان الحصول على دخل شهري منتظم أو الاحتفاظ بأصل يمكن أن ترتفع قيمته على المدى الطويل.
ولا يمكن تحديد الخيار الأفضل لجميع المواطنين، لأن المقارنة تتطلب حساب العائد المتوقع والمخاطر والسيولة والتكاليف المرتبطة بكل وسيلة ادخارية.
أسعار الذهب اليوم في مصر خلال نوفمبر 2026
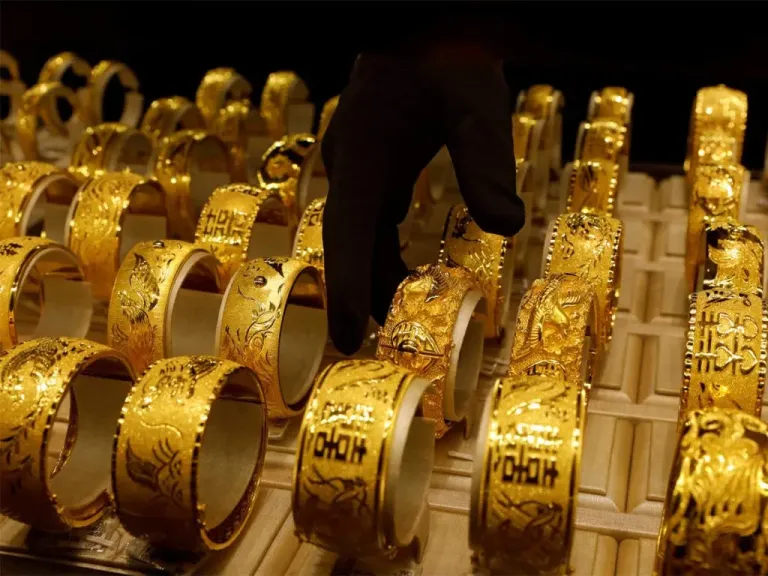
سجل سعر جرام الذهب عيار 21 نحو 6265 جنيها خلال أحد تحديثات تعاملات الخميس 5 نوفمبر 2026، بينما بلغ سعر جرام الذهب عيار 24 نحو 7160 جنيها، وسجل الجنيه الذهب نحو 50120 جنيها دون المصنعية والرسوم.
وتتغير هذه الأسعار خلال التعاملات وفقا لحركة الأوقية العالمية وسعر صرف الدولار والعرض والطلب داخل السوق المصرية.
ويقبل بعض المدخرين على شراء السبائك الذهبية والجنيهات الذهبية باعتبارها منتجات تتيح اقتناء المعدن الأصفر بصورة مباشرة، مع ضرورة مراعاة المصنعية وفارق سعري البيع والشراء.
أسعار فائدة الشهادات البنكية في نوفمبر 2026
تقدم البنوك المصرية مجموعة من شهادات الادخار بعوائد ثابتة ومتغيرة ومتدرجة، تختلف وفقا لمدة الشهادة ودورية صرف العائد.
ومن بين الخيارات المتداولة في نوفمبر 2026، الشهادة البلاتينية ذات العائد الثابت في البنك الأهلي المصري، بعائد سنوي يبلغ 17.75% يصرف شهريا، إلى جانب شهادة بعائد متدرج يصرف سنويا، يبدأ بنسبة 22% خلال السنة الأولى، ثم 17.5% في الثانية، و13% خلال السنة الثالثة.
كما يقدم بنك مصر شهادات ادخارية متعددة، من بينها شهادة القمة ذات العائد الثابت، وشهادة ابن مصر ذات العائد المتناقص.
ويجب مراجعة أحدث الأسعار والشروط لدى البنك قبل الشراء، لأن العائد المتاح قد يتغير مع قرارات السياسة النقدية أو تحديث المنتجات المصرفية.
100 ألف جنيه في الشهادات البنكية تحقق كام شهريا؟
إذا قرر المواطن استثمار مبلغ 100 ألف جنيه في شهادة بنكية بعائد سنوي ثابت يبلغ 17.75%، مع صرف الأرباح شهريا، فإنه يحصل على عائد سنوي قدره 17750 جنيها.
ويعادل هذا العائد نحو 1479 جنيها شهريا طوال مدة ثبات النسبة، دون إعادة استثمار الأرباح.
وبذلك يصل إجمالي العائد البسيط خلال ثلاث سنوات إلى 53250 جنيها، بشرط استمرار الاحتفاظ بالشهادة حتى نهاية مدتها وثبات نسبة العائد طوال الفترة.
أما الشهادات ذات العائد المتدرج أو المتغير، فتختلف قيمة الأرباح من سنة إلى أخرى وفقا للشروط المقررة.
100 ألف جنيه تشتري كام جرام ذهب عيار 21؟
وفقا لسعر جرام الذهب عيار 21 البالغ 6265 جنيها، فإن مبلغ 100 ألف جنيه يكفي لشراء نحو 15.96 جرام من الذهب قبل إضافة المصنعية والرسوم.
ويختلف الوزن الفعلي الذي يمكن شراؤه بحسب نوع المنتج الذهبي، سواء كان مشغولات أو سبائك أو جنيهات ذهبية، إلى جانب قيمة المصنعية.
ولا يحصل مشتري الذهب على عائد شهري ثابت، وإنما تتحدد قيمة مدخراته عند إعادة البيع وفقا لسعر الذهب السائد في ذلك الوقت.
كم تربح من الذهب إذا ارتفع سعره 10%؟
يمكن توضيح العائد المحتمل للذهب بمثال افتراضي، إذا استثمر المواطن 100 ألف جنيه في الذهب وارتفعت قيمته السوقية بنسبة 10%.
في هذه الحالة، ترتفع القيمة النظرية للاستثمار إلى 110 آلاف جنيه، بزيادة تبلغ 10 آلاف جنيه قبل احتساب تكاليف الشراء والبيع.
أما إذا ارتفع الذهب بنسبة 20%، فقد تصل القيمة النظرية إلى 120 ألف جنيه.
وفي المقابل، إذا تراجعت أسعار الذهب بنسبة 10%، تنخفض القيمة السوقية للاستثمار إلى نحو 90 ألف جنيه، بخسارة دفترية قدرها 10 آلاف جنيه.
وتعد هذه الحسابات أمثلة توضيحية وليست توقعات لأسعار الذهب خلال الفترة المقبلة.
مقارنة العائد بين الذهب والشهادات البنكية
عند المقارنة بين استثمار 100 ألف جنيه في الذهب وشهادة بنكية بعائد ثابت يبلغ 17.75% سنويا، تظهر اختلافات واضحة في طبيعة العائد.
توفر الشهادة عائدا سنويا يبلغ 17750 جنيها، بينما يحتاج الذهب إلى ارتفاع قيمته بنسبة 17.75% خلال سنة واحدة لتحقيق زيادة نظرية مساوية، قبل احتساب المصنعية وفارق البيع والشراء.
ويعني ذلك أن الذهب يحتاج إلى ارتفاع أكبر من هذه النسبة لتعويض تكاليف التداول ومضاهاة العائد النقدي للشهادة، بافتراض عدم تغير الشروط وعدم إعادة استثمار أرباح الشهادة.
لكن هذه المقارنة لا تعني ضمان تفوق أحد الخيارين، لأن سعر الذهب مستقبلا غير معروف، كما أن التضخم يؤثر في القوة الشرائية للعائد النقدي.
مخاطر الاستثمار في الذهب خلال نوفمبر 2026
تتمثل أبرز مخاطر الاستثمار في الذهب في تقلب الأسعار، إذ يمكن أن ترتفع قيمته أو تنخفض خلال فترات قصيرة نتيجة تغير الظروف الاقتصادية العالمية والمحلية.
كما يتحمل المشتري تكلفة المصنعية وفارق البيع والشراء، وهي عوامل قد تؤثر على العائد الفعلي، خاصة عند إعادة البيع بعد فترة قصيرة.
ويضاف إلى ذلك ضرورة الاحتفاظ بالذهب في مكان آمن، ومراعاة مخاطر الفقد أو السرقة، إلى جانب التأكد من جودة المنتج وموثوقية جهة الشراء.
مخاطر الشهادات البنكية في مصر
رغم أن الشهادات البنكية ثابتة العائد توفر دخلا يمكن حسابه مسبقا، فإنها لا تخلو من بعض المخاطر والقيود.
ومن أبرز هذه العوامل تأثير التضخم على القوة الشرائية للأموال، إذ قد ترتفع أسعار السلع والخدمات بمعدلات تقلل القيمة الحقيقية للعائد الذي يحصل عليه المدخر.
كما أن الاسترداد المبكر للشهادة يخضع لشروط البنك، وقد يترتب عليه خصم جزء من العائد وفقا لجدول الاسترداد.
أما الشهادات متغيرة العائد، فقد ترتفع أو تنخفض أرباحها عند تغير أسعار الفائدة المرتبطة بها.
هل الذهب يحمي المدخرات من التضخم؟
ينظر بعض المستثمرين إلى الذهب باعتباره أحد الأصول التي يمكن استخدامها للحفاظ على القيمة خلال فترات ارتفاع التضخم وانخفاض القوة الشرائية للعملة.
لكن ذلك لا يعني أن الذهب يوفر حماية مضمونة خلال جميع الفترات، إذ يمكن أن تتراجع أسعاره حتى في أوقات ارتفاع التضخم.
وفي المقابل، تمنح الشهادات البنكية عائدا نقديا يساعد على تعويض جزء من أثر ارتفاع الأسعار، مع اختلاف العائد الحقيقي وفقا لمعدل التضخم الفعلي.
وسجل معدل التضخم السنوي العام للحضر في مصر 13.9% خلال سبتمبر 2026، وهو أحد المؤشرات المهمة عند تقييم العائد الحقيقي على المدخرات.
أيهما أفضل من حيث السيولة.. الذهب أم الشهادات؟
تعد السيولة من العوامل الأساسية عند المقارنة بين الذهب والشهادات البنكية، خاصة للأشخاص الذين قد يحتاجون إلى جزء من أموالهم بصورة عاجلة.
يمكن بيع الذهب لدى محلات الصاغة، لكن المبلغ الذي يحصل عليه المواطن يتحدد وفقا لسعر السوق وقت البيع والخصومات المحتملة.
أما الشهادات البنكية، فتخضع لشروط الاسترداد، وقد لا تسمح بعض المنتجات بسحب أصل المبلغ قبل مرور ستة أشهر من تاريخ الإصدار.
ولهذا ينبغي عدم توجيه جميع المدخرات إلى وسيلة يصعب تسييلها دون تكاليف، خاصة إذا كانت هناك احتياجات مالية قريبة.
هل تقسيم المدخرات بين الذهب والشهادات أفضل؟
قد يفضل بعض المواطنين توزيع المدخرات بين الذهب والشهادات البنكية، بهدف الجمع بين الدخل المنتظم وإمكانية الاستفادة من ارتفاع أسعار المعدن الأصفر.
فعلى سبيل المثال، يمكن تقسيم مبلغ 100 ألف جنيه بصورة افتراضية إلى 50 ألف جنيه في شهادة ثابتة العائد، و50 ألف جنيه لشراء ذهب.
وفي حالة استثمار 50 ألف جنيه في شهادة بعائد سنوي 17.75%، يصل العائد النقدي إلى 8875 جنيها سنويا، بما يعادل نحو 740 جنيها شهريا، بينما تتغير قيمة الجزء المخصص للذهب وفقا للأسعار.
ولا تمثل هذه النسبة توزيعا مناسبا لجميع الأشخاص، إذ يعتمد تحديد المبالغ على الاحتياجات المالية ومستوى المخاطرة والمدة المتاحة للاستثمار.
الذهب أم الشهادات البنكية.. كيف تتخذ قرار الادخار؟
يعتمد القرار على ثلاثة عوامل رئيسية، هي الحاجة إلى دخل منتظم، والقدرة على تحمل تقلبات الأسعار، والمدة التي يمكن الاحتفاظ خلالها بالأموال دون الحاجة إلى استخدامها.
فالشهادات ثابتة العائد توفر تدفقات نقدية معلومة، بينما يمنح الذهب فرصة للاستفادة من ارتفاع الأسعار دون ضمان تحقيق ربح أو الحصول على دخل دوري.
ومن المهم مقارنة العائد بعد احتساب المصنعية وفروق الأسعار والرسوم، إلى جانب مراعاة معدل التضخم وشروط الاسترداد المبكر.
الخلاصة.. مقارنة الذهب والشهادات البنكية في نوفمبر 2026
توفر الشهادات البنكية ثابتة العائد إمكانية الحصول على دخل دوري محسوب مسبقا، حيث يحقق مبلغ 100 ألف جنيه نحو 17750 جنيها سنويا عند عائد 17.75%، بينما يتوقف الربح أو الخسارة من الذهب على التغير الفعلي في أسعاره.
ويحتاج الذهب إلى تحقيق ارتفاع يتجاوز 17.75% خلال سنة، بعد مراعاة تكاليف التداول، حتى يعادل العائد النقدي لهذه الشهادة في المثال المذكور.
ولا يوجد خيار يضمن أعلى عائد في جميع الظروف، إذ تختلف النتيجة باختلاف حركة الأسعار والتضخم والمدة الزمنية والاحتياجات الشخصية للمدخر.