البنك المركزي يقر قواعد جديدة للاستعانة بالوكلاء المصرفيين لتعزيز الشمول المالي وتيسير الخدمات البنكية
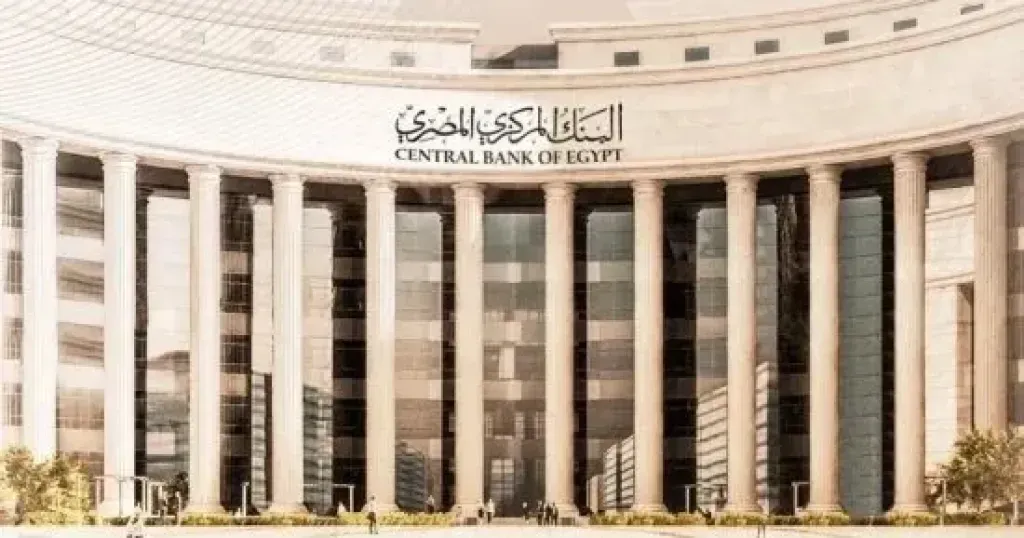
وافق مجلس إدارة البنك المركزي المصري على إصدار القواعد المنظمة لاستعانة البنوك بالوكلاء المصرفيين في تقديم عدد من الخدمات المصرفية نيابة عنها، من بينها التعرف على هوية العملاء، وذلك في إطار جهود البنك المركزي لتوسيع نطاق الشمول المالي، وإتاحة الخدمات المصرفية لمختلف فئات المجتمع، خاصة في المناطق النائية والمناطق التي لا تتوافر بها فروع للبنوك.
وتستهدف القواعد الجديدة تسهيل وصول المواطنين إلى الخدمات المصرفية، وتمكينهم من فتح الحسابات وتحديث بياناتهم البنكية، فضلًا عن تقديم طلبات الحصول على بعض الخدمات والمنتجات المصرفية من خلال فروع الوكلاء المعتمدين، بما يقلل من صعوبات الوصول إلى الفروع التقليدية ويوفر الوقت والجهد على العملاء.
قواعد جديدة لتنظيم نشاط الوكالة المصرفية
وأوضح البنك المركزي أن القواعد الصادرة تأتي استكمالًا لاستراتيجيته الهادفة إلى تعزيز الشمول المالي ونشر الخدمات المصرفية على نطاق أوسع، مع التأكيد على حماية حقوق عملاء البنوك والحفاظ على سرية بياناتهم والمعلومات الخاصة بمعاملاتهم المصرفية.
وتضع القواعد الجديدة إطارًا تنظيميًا ورقابيًا متكاملًا لنشاط الوكالة المصرفية، يتضمن الحد الأدنى من المعايير والضوابط التي يتعين على البنوك الالتزام بها عند تقديم خدماتها من خلال الوكلاء المصرفيين المتعاقد معهم.
كما تحدد القواعد متطلبات الحصول على موافقة البنك المركزي المصري لمزاولة هذا النشاط، والضوابط المنظمة لاعتماد الوكلاء المصرفيين، بما يضمن كفاءة تقديم الخدمات والالتزام بالمعايير الرقابية المعمول بها في القطاع المصرفي.
الشمول المالي يسجل 79% خلال يونيو 2026
وتأتي هذه الخطوة ضمن سلسلة المبادرات والتعليمات التي أطلقها البنك المركزي المصري خلال السنوات الماضية لدعم الشمول المالي، وتوسيع قاعدة المستفيدين من الخدمات المصرفية، وتعزيز دمج مختلف فئات المجتمع داخل النظام المالي الرسمي.
وأسهمت هذه الجهود في ارتفاع معدل الشمول المالي إلى مستويات غير مسبوقة، ليسجل 79% خلال يونيو 2026، محققًا نموًا بنسبة 229% مقارنة بمستوياته المسجلة عام 2016.
وتعكس القواعد الجديدة توجه البنك المركزي نحو تطوير قنوات تقديم الخدمات المصرفية، والاستفادة من نموذج الوكلاء المصرفيين في الوصول إلى المناطق الأقل تغطية مصرفية، بما يدعم انتشار الخدمات البنكية، ويعزز فرص الادخار والتعاملات المالية الرسمية، ويسهم في تحقيق مستهدفات الدولة للتحول نحو مجتمع أكثر شمولًا ماليًا.