أسعار الفائدة في مصر عند 19% للإيداع و20% للإقراض.. توقعات اجتماع أكتوبر
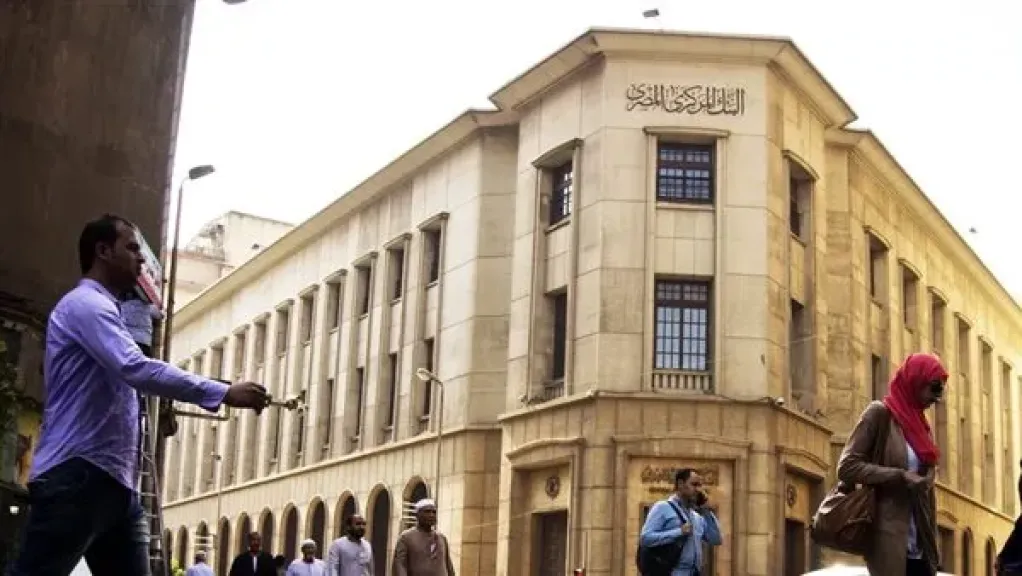
تترقب الأسواق المصرية اجتماع لجنة السياسة النقدية بالبنك المركزي المصري، المقرر عقده يوم الخميس 29 أكتوبر 2026، لحسم مصير أسعار الفائدة الأساسية، وسط ضغوط متزايدة على الجنيه المصري ومخاوف من تجدد الضغوط التضخمية بفعل التوترات الجيوسياسية وارتفاع أسعار الطاقة والسلع عالميًا، رغم تراجع معدل التضخم السنوي في المدن المصرية إلى 13.9% خلال سبتمبر الماضي.
ورجحت 11 مؤسسة مالية وبنك استثمار، وفقًا لاستطلاع «الشرق بلومبرغ»، تثبيت أسعار الفائدة خلال الاجتماع المقبل، في ظل استمرار المخاطر الخارجية وتراجع العملة المحلية أمام الدولار، إلى جانب ارتفاع العائد الحقيقي على أدوات الدين الحكومية، وهي عوامل تقلص فرص استئناف دورة التيسير النقدي في الوقت الراهن.
ويأتي الاجتماع المرتقب بعد قرار البنك المركزي تثبيت أسعار العائد الأساسية للمرة الخامسة على التوالي، خلال اجتماعه في 24 سبتمبر الماضي، لتستقر عند 19% للإيداع و20% للإقراض لليلة واحدة.
موعد اجتماع البنك المركزي المصري لحسم أسعار الفائدة
من المقرر أن تعقد لجنة السياسة النقدية اجتماعها السابع خلال عام 2026 يوم الخميس 29 أكتوبر، على أن يُعقد الاجتماع الثامن والأخير للعام يوم الخميس 17 ديسمبر المقبل، وفقًا للجدول المعلن للاجتماعات الدورية.
وتدرس اللجنة خلال اجتماعاتها تطورات الاقتصاد المحلي والعالمي، ومعدلات التضخم الحالية والمتوقعة، والمخاطر المحيطة بمسار الأسعار، إلى جانب تقييم تأثير القرارات النقدية السابقة على النشاط الاقتصادي، قبل تحديد مستوى أسعار العائد الأساسية.
وتكتسب مناقشات أكتوبر أهمية خاصة، بعدما خفض البنك المركزي أسعار الفائدة بواقع 100 نقطة أساس في اجتماع 12 فبراير الماضي، قبل أن يتجه إلى التثبيت خلال الاجتماعات الخمسة التالية، في ظل استمرار التحديات المرتبطة بالتضخم وسوق الصرف.
أسعار الفائدة في مصر حاليًا
استقرت أسعار العائد الأساسية لدى البنك المركزي المصري، وفقًا لآخر قرار معلن في 24 سبتمبر 2026، عند المستويات التالية:
- سعر عائد الإيداع لليلة واحدة: 19%.
- سعر عائد الإقراض لليلة واحدة: 20%.
- سعر العملية الرئيسية للبنك المركزي: 19.50%.
- سعر الائتمان والخصم: 19.50%.
وجاء قرار التثبيت الأخير بعد تقييم تطورات التضخم والتوقعات المستقبلية للأسعار والمخاطر المحيطة بالاقتصاد.
وكان البنك المركزي قد خفض أسعار الفائدة بمقدار 100 نقطة أساس في فبراير 2026، ليصل إجمالي الخفض منذ عام 2025 إلى 825 نقطة أساس، مقابل رفع تراكمي بلغ 1900 نقطة أساس منذ بدء دورة التشديد النقدي في عام 2022، وفقًا للبيانات الواردة.
جدول اجتماعات البنك المركزي المصري خلال 2026
شهدت اجتماعات لجنة السياسة النقدية خلال العام الجاري خفضًا للفائدة في فبراير، أعقبه تثبيت الأسعار خلال الاجتماعات التالية، وفق الجدول الآتي:
- 12 فبراير 2026: خفض أسعار الفائدة 100 نقطة أساس.
- 2 أبريل 2026: تثبيت أسعار الفائدة.
- 21 مايو 2026: تثبيت أسعار الفائدة.
- 9 يوليو 2026: تثبيت أسعار الفائدة.
- 20 أغسطس 2026: تثبيت أسعار الفائدة.
- 24 سبتمبر 2026: تثبيت أسعار الفائدة.
- 29 أكتوبر 2026: الاجتماع السابع المرتقب.
- 17 ديسمبر 2026: الاجتماع الثامن والأخير خلال العام.
ويظل قرار الاجتماع المقبل غير محسوم حتى صدور البيان الرسمي للجنة السياسة النقدية، إذ يرتبط بتقييم البيانات الاقتصادية والمالية، واتجاهات التضخم، والتطورات في أسواق الصرف والطاقة.
لماذا ترجح المؤسسات المالية تثبيت أسعار الفائدة؟
تستند توقعات المؤسسات المالية إلى مجموعة من العوامل المتداخلة، أبرزها ارتفاع المخاطر الجيوسياسية، وتراجع الجنيه أمام الدولار، واحتمالات صعود أسعار الطاقة، إلى جانب جاذبية العائد الحقيقي على أدوات الدين الحكومية.
ويرى عمرو الألفي، رئيس استراتيجيات الأسهم بشركة «ثاندر لتداول الأوراق المالية»، أن التوترات الجيوسياسية وارتفاع أسعار النفط عالميًا، إلى جانب احتمالات رفع الفائدة الأمريكية، تمثل عوامل ضاغطة على قرارات السياسة النقدية المصرية. وفي المقابل، يدعم استقرار التضخم المحلي وعدم زيادة أسعار المحروقات اتجاه التثبيت.
من جانبه، أشار هاني جنينة، رئيس قطاع البحوث بشركة «الأهلي فاروس»، إلى أن تجنب إضافة أعباء جديدة على الموازنة العامة، بالتزامن مع ارتفاع سعر الفائدة الحقيقي، يمنح البنك المركزي مساحة للإبقاء على المستويات الحالية، رغم تسارع التضخم الشهري.
كما ترى سارة سعادة، كبيرة محللي الاقتصاد الكلي بشركة «سي آي كابيتال»، أن بقاء التضخم ضمن الحدود المتوقعة، بالتزامن مع تأجيل أي زيادة في أسعار المحروقات، يدعم خيار تثبيت الفائدة، ما لم تظهر تطورات جديدة تؤدي إلى ضغوط تضخمية تفوق التقديرات الحالية.
وأكدت آية زهير، رئيسة قسم البحوث بشركة «زيلا كابيتال»، أن تباطؤ التضخم محليًا، مقابل تصاعد المخاطر التضخمية العالمية، خاصة في أسواق الطاقة والغذاء، يدفع البنك المركزي إلى التريث والحفاظ على مستويات مرتفعة لأسعار الفائدة الحقيقية تحسبًا لأي ضغوط مستقبلية.
وفي السياق نفسه، رجحت سلمى طه حسين، مديرة إدارة البحوث بشركة «نعيم للوساطة في الأوراق المالية»، تثبيت أسعار الفائدة، في ضوء ضعف النشاط الاقتصادي وتباطؤ الزخم المحلي وتراجع التضخم العام، بما يقلل الحاجة إلى مزيد من التشديد النقدي.
أما جيسون توفي، نائب كبير الاقتصاديين للأسواق الناشئة بشركة «كابيتال إيكونوميكس»، فتوقع الإبقاء على أسعار الفائدة دون تغيير في الاجتماع المقبل، معتبرًا أن استئناف التيسير النقدي لا يزال سابقًا لأوانه، مع ترجيح بدء خفض الفائدة مطلع عام 2027، وصولًا إلى 13% بنهاية العام.
«اتش سي»: المخاطر الجيوسياسية تزيد الضغوط على الجنيه
رجحت إدارة البحوث المالية بشركة «اتش سي للأوراق المالية والاستثمار» تثبيت أسعار الفائدة الرئيسية خلال اجتماع أكتوبر، في ظل استمرار المخاطر الجيوسياسية العالمية والضغوط على سوق الصرف، إلى جانب جاذبية العائد الحقيقي على أدوات الدين الحكومية.
وقالت هبة منير، محلل الاقتصاد الكلي بالشركة، إن حالة عدم الاستقرار الاقتصادي والسياسي عالميًا بدأت تنعكس على بعض المؤشرات الخارجية للاقتصاد المصري، رغم التحسن الذي شهدته الاحتياطيات الأجنبية وصافي الأصول الأجنبية لدى القطاع المصرفي.
ووفقًا للبيانات الواردة في تقرير الشركة، سجل صافي الأصول الأجنبية للقطاع المصرفي 31.2 مليار دولار بنهاية أغسطس 2026، فيما ارتفع صافي الاحتياطي النقدي الأجنبي إلى 57.3 مليار دولار بنهاية سبتمبر الماضي.
وفي المقابل، ارتفعت عقود مبادلة مخاطر الائتمان لمصر لأجل خمس سنوات إلى 343 نقطة أساس، مقارنة بأدنى مستوى لها منذ بداية العام عند 262 نقطة أساس في 28 أغسطس.
كما تعرض الجنيه المصري لضغوط أمام الدولار، مع تراجع قيمته منذ بداية العام، وتزايد الضغوط خلال أكتوبر، في ظل التطورات الجيوسياسية وخروج جزء من الاستثمارات الأجنبية من أدوات الدين المحلية.
وتعكس هذه التحركات تحديات أمام السياسة النقدية، إذ قد يؤدي تراجع الجنيه إلى ارتفاع تكلفة الواردات المقومة بالدولار، ثم انتقال أثرها تدريجيًا إلى أسعار السلع والخدمات، بما يحد من المكاسب المحققة في مسار خفض التضخم.
توقعات باستمرار الضغوط على الدولار حتى نهاية 2026
على الرغم من اعتقاد شركة «اتش سي» أن موجة تراجع الجنيه الحالية قد تكون مؤقتة، فإنها رجحت استمرار الضغوط حتى نهاية العام، نتيجة تداخل عوامل خارجية ومحلية.
فعلى المستوى الخارجي، قد يؤدي استمرار التوترات الجيوسياسية إلى زيادة الضغوط على التدفقات الأجنبية إلى مصر، بالتزامن مع ارتفاع فاتورة واردات الطاقة والقمح، والالتزامات المتعلقة بسداد الديون الخارجية ومستحقات شركات النفط الأجنبية العاملة في السوق المصرية.
أما محليًا، فقد يشهد الربع الرابع من عام 2026 ضغوطًا على سيولة النقد الأجنبي، نتيجة تحويل الشركات الأجنبية أرباحها إلى الخارج بنهاية العام، إلى جانب احتمالات زيادة واردات بعض السلع الغذائية استعدادًا لشهر رمضان.
وتزيد هذه العوامل من تعقيد قرار البنك المركزي، إذ يتعين عليه الموازنة بين احتواء الضغوط التضخمية والحفاظ على جاذبية الاستثمار في أدوات الدين، دون فرض أعباء إضافية على النشاط الاقتصادي والموازنة العامة.
«اتش سي» تخفض توقعاتها للتضخم في الربع الأخير من 2026
فيما يتعلق بمسار التضخم، أوضحت هبة منير أن تثبيت أسعار البنزين والسولار حتى نهاية ديسمبر 2026 قد يسهم في الحد من الضغوط على الأسعار خلال الفترة المقبلة.
وبناءً على ذلك، خفضت شركة «اتش سي» توقعاتها لمتوسط التضخم خلال الربع الرابع من عام 2026 إلى 13%، مقابل 14.5% في تقديراتها السابقة.
في المقابل، رفعت الشركة توقعاتها لمتوسط التضخم خلال عام 2027 إلى 11.5%، مقارنة بـ10.9% سابقًا، في ظل استمرار المخاطر المرتبطة بالتوترات العالمية واحتمالات ارتفاع تكاليف الطاقة والغذاء.
وتشير هذه التقديرات إلى أن تباطؤ التضخم لا يعني بالضرورة انتهاء الضغوط على الأسعار، خاصة مع استمرار تأثير تحركات سعر الصرف والتغيرات في تكاليف الاستيراد.
عائد أذون الخزانة يعزز جاذبية أدوات الدين المصرية
أشارت شركة «اتش سي» إلى أن آخر طرح لأذون الخزانة لأجل 364 يومًا سجل عائدًا بلغ 25.91%، وهو ما يعكس جاذبية العائد الاسمي على أدوات الدين الحكومية المصرية.
وترى الشركة أن ارتفاع العائد على هذه الأدوات، بالتزامن مع المخاطر الجيوسياسية القائمة، يدعم توقعاتها بإبقاء البنك المركزي أسعار الفائدة الرئيسية دون تغيير خلال الاجتماع المقبل.
وتظل جاذبية أدوات الدين أحد العوامل المؤثرة في قرارات السياسة النقدية، في ظل المنافسة على جذب الاستثمارات الأجنبية والحفاظ على تدفقات النقد الأجنبي، مع مراعاة تكاليف خدمة الدين على الموازنة العامة.
التضخم السنوي في المدن المصرية يتراجع إلى 13.9% خلال سبتمبر
أظهرت بيانات الجهاز المركزي للتعبئة العامة والإحصاء تراجع معدل التضخم السنوي في المدن المصرية إلى 13.9% خلال سبتمبر 2026، مقابل 14.5% في أغسطس، مسجلًا انخفاضًا للشهر الثاني على التوالي.
لكن على أساس شهري، ارتفعت الأسعار بنسبة 1.3% خلال سبتمبر، مقارنة بزيادة بلغت 0.1% في أغسطس، بما يعكس استمرار الضغوط السعرية رغم تباطؤ المعدل السنوي.
وفي المقابل، توقع صندوق النقد الدولي ارتفاع متوسط التضخم في مصر إلى 14.8% خلال السنة المالية 2026-2027، مقابل 13.3% في السنة السابقة، وفق تقرير «آفاق الاقتصاد العالمي» الصادر في أكتوبر الجاري.
كما رجحت وكالة «فيتش ريتنغز» ارتفاع متوسط التضخم إلى 12.3% خلال السنة المالية الحالية، مقارنة بـ11.6% في السنة السابقة، بفعل زيادة أسعار الطاقة والسلع، قبل تراجعه إلى أقل من 10% خلال السنة المالية 2027-2028.
وتعكس هذه التقديرات تباينًا في الرؤى بشأن مسار الأسعار، لكنها تتفق على أن التضخم سيظل أحد المحددات الرئيسية لقرارات السياسة النقدية خلال الفترة المقبلة.
الاحتياطيات الأجنبية تدعم قدرة الاقتصاد المصري على مواجهة الصدمات
في المقابل، يوفر ارتفاع الاحتياطيات الدولية وتحسن صافي الأصول الأجنبية لدى الجهاز المصرفي هامشًا أكبر للتعامل مع تقلبات تدفقات رؤوس الأموال وضغوط سوق الصرف.
وبحسب البيانات الواردة، ارتفع صافي الاحتياطيات الدولية إلى 57.3 مليار دولار بنهاية سبتمبر 2026، مقابل 33.2 مليار دولار في سبتمبر 2022.
كما تحول صافي الأصول الأجنبية للجهاز المصرفي من عجز بلغ 29 مليار دولار في يناير 2024 إلى فائض قدره 31.2 مليار دولار في أغسطس الماضي.
وارتفعت تحويلات المصريين العاملين بالخارج إلى 47.3 مليار دولار خلال السنة المالية 2025-2026، مقارنة بـ36.5 مليار دولار خلال السنة المالية 2024-2025، بما يعزز موارد النقد الأجنبي ويدعم قدرة الاقتصاد على مواجهة الضغوط الخارجية.
البنك المركزي يستهدف خفض التضخم إلى 7% خلال 2027
جدد محافظ البنك المركزي المصري حسن عبد الله استهداف خفض متوسط التضخم إلى 7% خلال عام 2027، شريطة عدم تعرض الاقتصاد لصدمات داخلية أو خارجية جديدة، بعدما تراجع المعدل السنوي من 38% في سبتمبر 2023 إلى 13.9% في سبتمبر 2026.
وأوضح المحافظ أن مواجهة التضخم الناتج عن زيادة الطلب تكون أسهل نسبيًا من التعامل مع الضغوط الناجمة عن صدمات العرض، التي تتطلب أدوات إضافية لمعالجة ارتفاع تكاليف الإنتاج والسلع.
وأكد عبد الله، خلال منتدى «مصر 2026»، أن البنك المركزي لا يستهدف مستوى محددًا لسعر الجنيه، وإنما يترك تحديد قيمته لآليات السوق، معتبرًا أن مرونة سعر الصرف تمثل خط الدفاع الأول للاقتصاد في مواجهة الصدمات الخارجية.
وأضاف أن تجاوز الدولار مستوى 55 جنيهًا يمكن أن يحدث في ظل نظام الصرف المرن، مشيرًا إلى أن تحركات العملات تعكس التطورات الاقتصادية والجيوسياسية، فيما يظل الحفاظ على استقرار الأسعار وخفض التضخم في صدارة أولويات السياسة النقدية.
هل يثبت البنك المركزي أسعار الفائدة في اجتماع أكتوبر؟
تدفع مجموعة من العوامل نحو ترجيح تثبيت أسعار الفائدة خلال اجتماع 29 أكتوبر، أبرزها استمرار الضغوط على الجنيه، والمخاطر المرتبطة بأسعار الطاقة والسلع عالميًا، والحاجة إلى الحفاظ على جاذبية أدوات الدين، رغم تراجع التضخم السنوي في المدن المصرية.
وفي المقابل، قد يمنح تباطؤ التضخم واستقرار أسعار الوقود البنك المركزي مساحة للإبقاء على مستويات الفائدة الحالية دون الحاجة إلى زيادتها.
وبناءً على توقعات المؤسسات المالية الواردة، يبدو التثبيت السيناريو الأرجح قبل صدور القرار الرسمي، مع بقاء احتمالات تغيير المسار مرتبطة بالتطورات الاقتصادية والمالية والضغوط على سوق الصرف.
ويظل القرار النهائي مرهونًا بتقييم لجنة السياسة النقدية للبيانات المتاحة وقت الاجتماع، في ظل سعي البنك المركزي إلى تحقيق التوازن بين خفض التضخم، والحفاظ على استقرار الأسواق، وتجنب زيادة الأعباء على الاقتصاد المصري.