8 بنوك مصرية تؤجل تمويل شركات العقارات وسط مخاوف التعثر وتأخر التسليم
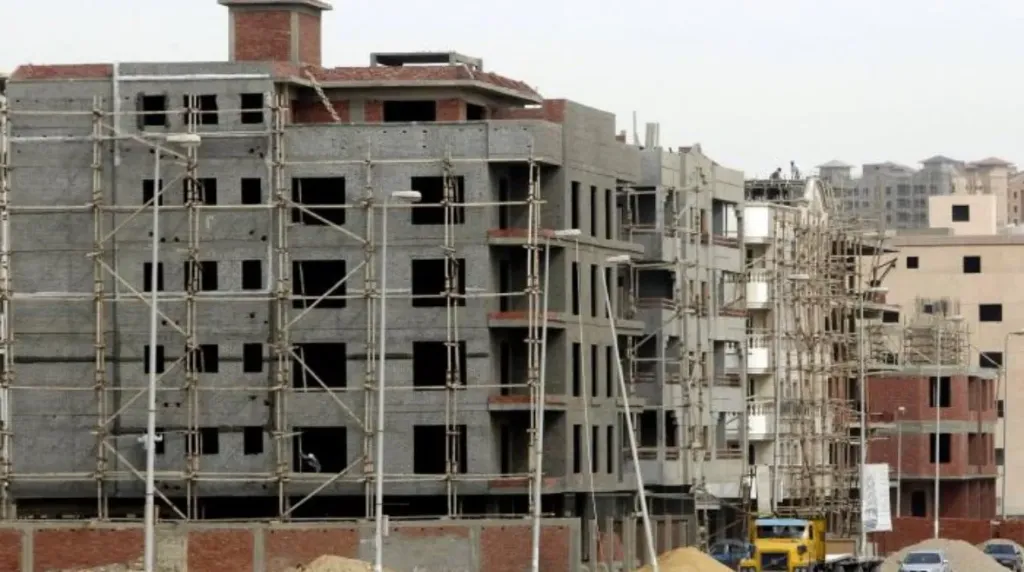
اتجهت بنوك مصرية إلى تأجيل منح تمويلات جديدة لشركات التطوير العقاري، بالتزامن مع إعادة تقييم بعض التسهيلات الائتمانية القائمة، وسط تصاعد المخاوف بشأن تعثر المشروعات وتأخر تسليم الوحدات، في وقت تتحرك فيه الحكومة لحصر المشروعات المتعثرة ومتابعة معدلات التنفيذ، بحسب ما نقلته «بلومبرج» عن 8 مصرفيين.
وتأتي هذه التحركات في إطار تشديد الرقابة على التمويل الموجه إلى القطاع العقاري، مع متابعة البنك المركزي المصري حجم القروض والتسهيلات الممنوحة للشركات، ومدى انتظام السداد ومعدلات استخدام التمويلات، إلى جانب طلب بيانات تفصيلية عن أكبر 15 شركة عقارية ومعدلات الإنجاز في مشروعاتها.
8 بنوك مصرية تعيد تقييم تمويل شركات التطوير العقاري
وبحسب التقرير، شملت البنوك التي أرجأت منح تمويلات جديدة لشركات التطوير العقاري البنك الأهلي المصري، وبنك القاهرة، وبنك ABC، وبنك التعمير والإسكان، وبنك قناة السويس، وبنك قطر الوطني، والمصرف المتحد، وبنك الإسكندرية.
وقال مدير قطاع الشركات بأحد البنوك الحكومية إن مصرفه أرجأ منح تمويلات جديدة بناءً على توجيهات قطاع المخاطر، بهدف إعادة تقييم المراكز المالية لشركات التطوير العقاري، ومراجعة أوضاع مشروعاتها والتدفقات النقدية المتوقعة.
وأوضح أن القرار لا يشمل جميع الشركات بالدرجة نفسها، إذ يمكن استثناء الشركات التي تتمتع بملاءة مالية قوية ومراكز ائتمانية جيدة، بما يسمح لها بمواصلة الحصول على التمويلات وفقًا لتقييم البنك لكل حالة.
البنك المركزي يتابع القروض والتسهيلات العقارية
وكان البنك المركزي المصري قد طلب من البنوك، مطلع سبتمبر الماضي، تقديم بيانات تفصيلية عن القروض والتسهيلات المرتبطة بالمشروعات العقارية، تشمل نسب استخدام التمويلات، والتسهيلات غير المنتظمة في السداد، والمعلومات المتعلقة بأكبر الشركات العاملة في القطاع ومعدلات تنفيذ مشروعاتها.
وتستهدف هذه المتابعة تكوين صورة أكثر وضوحًا عن حجم التمويل المصرفي الموجه إلى القطاع العقاري، وتقييم المخاطر المحتملة على المحافظ الائتمانية للبنوك، في ظل التحديات التي تواجه بعض الشركات فيما يتعلق بالسيولة والإنجاز والوفاء بالتزاماتها.
وتترقب المؤسسات المصرفية نتائج الحصر الحكومي للمشروعات المتعثرة، باعتبارها أحد العوامل التي قد تساعد في تحديد حجم المخاطر وتقييم قدرة الشركات على استكمال المشروعات القائمة.
الحكومة تستعد لإعلان نتائج حصر المشروعات المتعثرة
وفي السياق نفسه، تعتزم الحكومة إعلان نتائج حصر شامل للمشروعات العقارية المتعثرة على مستوى الجمهورية خلال أكتوبر الجاري، بهدف تحديد الحجم الفعلي للتأخيرات ونسبتها إلى إجمالي المشروعات والوحدات الجاري تنفيذها، وفقًا لتصريحات طارق شكري، رئيس غرفة التطوير العقاري باتحاد الصناعات المصرية.
ويستهدف الحصر الوقوف على معدلات التعثر بصورة دقيقة، بدلًا من الاعتماد على تقديرات عامة قد لا تعكس الوضع الحقيقي لكل مشروع.
فقد يشهد المشروع العقاري الواحد تأخرًا في تسليم بعض الوحدات، بينما تسير الأعمال في وحدات أخرى وفق الجداول الزمنية المحددة، وهو ما يجعل تصنيف المشروع بالكامل باعتباره متعثرًا غير معبر بالضرورة عن معدلات التنفيذ الفعلية.
ومن المنتظر أن تسهم نتائج الحصر في توفير بيانات أكثر دقة عن أوضاع الشركات والمشروعات، بما يدعم القرارات الحكومية والمصرفية المتعلقة بالتعامل مع حالات التأخير والتعثر.
تراجع المبيعات يضغط على السيولة في القطاع العقاري
وقال نائب رئيس أحد البنوك الخاصة، وفقًا لما نقلته «الشرق بلومبرج»، إن مصرفه توقف عن منح تمويلات جديدة لشركات التطوير العقاري في ظل أوضاع السوق الحالية، مشيرًا إلى أن الضغوط بدأت تظهر منذ مطلع العام مع تراجع المبيعات والتدفقات النقدية لدى بعض الشركات.
وأضاف أن التحفظ المصرفي امتد أيضًا إلى قطاع الإنشاءات، في ظل الركود الذي يشهده القطاع وصعوبات السيولة التي تواجه عددًا من الشركات.
وتزيد هذه التطورات أهمية تقييم قدرة المطورين العقاريين على استكمال مشروعاتهم والوفاء بالتزاماتهم المالية، خاصة في ظل ارتباط التدفقات النقدية بمعدلات بيع الوحدات وتحصيل الأقساط من العملاء.
قانون جديد لتنظيم نشاط التطوير العقاري
وبالتوازي مع التحركات المصرفية والحكومية، تعمل الحكومة على إعداد مشروع قانون لإنشاء «الاتحاد المصري للمطورين العقاريين»، يتضمن قواعد لتصنيف الشركات وتنظيم بيع الوحدات وحماية أموال العملاء، إلى جانب وضع آليات للتعامل مع المشروعات المتعثرة.
ووفقًا لنسخة أولية من مسودة القانون اطلعت عليها «الشرق بلومبرج» في سبتمبر الماضي، يستهدف المشروع وضع إطار تنظيمي أكثر وضوحًا لنشاط التطوير العقاري، بما يعزز الرقابة على الشركات ويحسن مستوى الحماية المقدمة للمشترين.
وقال رئيس قطاع تمويل الشركات بأحد البنوك الحكومية إن مصرفه أرجأ منح تسهيلات جديدة أو تجديد بعض التسهيلات القائمة لشركات التطوير العقاري بناءً على تقييمات قطاع المخاطر، مع إمكانية استثناء الحالات التي تتمتع بجدارة ائتمانية وملاءة مالية قوية.
وأشار إلى أن المخاطر الحالية ترتبط بتراجع المبيعات، واحتمالات التعثر، وتأخر تنفيذ المشروعات وتسليم الوحدات، وهو ما يدفع البنوك إلى مراجعة قراراتها التمويلية بصورة أكثر دقة.
البنوك تربط التمويل بالملاءة المالية ومعدلات التنفيذ
ولا تتعامل البنوك مع جميع شركات التطوير العقاري بالدرجة نفسها من التحفظ، إذ ترتبط قرارات منح الائتمان بمجموعة من المعايير، أبرزها الملاءة المالية للشركة، وحجم المبيعات والتحصيلات، ومعدلات تنفيذ المشروعات، ومدى انتظام سداد الالتزامات المصرفية.
وفي هذا الإطار، قال رئيس قطاع القروض المشتركة بأحد البنوك الخاصة إن البنوك تتجه إلى إرجاء بعض الموافقات على القروض العقارية خلال الفترة الحالية، موضحًا أن القرارات لا تستند بالضرورة إلى تعليمات عامة موحدة، وإنما إلى تقييم إدارات المخاطر لأوضاع السوق والشركات.
وأضاف أن احتمالات سحب الأراضي من بعض المطورين أو توقيع عقوبات على الشركات المخالفة تمثل عوامل إضافية تدخل في حسابات البنوك عند دراسة طلبات التمويل.
ارتفاع تكاليف البناء يضيف ضغوطًا جديدة على المطورين
وتواجه شركات التطوير العقاري تحديات إضافية نتيجة ارتفاع تكاليف الإنشاء والتمويل، وهو ما يضغط على التدفقات النقدية ويزيد صعوبة الموازنة بين استكمال المشروعات والوفاء بالالتزامات المالية.
وتتزامن هذه الضغوط مع متابعة الجهات المعنية لمعدلات الإنجاز ومواعيد التسليم، وسط مساعٍ لتعزيز الانضباط داخل السوق والحد من المشكلات المرتبطة بتأخر تنفيذ الوحدات.
وفي المقابل، لا تزال مبيعات كبار المطورين تسجل مستويات قوية، بينما تتراوح توقعات شركات التطوير بشأن زيادات الأسعار خلال عام 2026 بين 15% و35%، مدفوعة بارتفاع تكاليف البناء واستمرار الطلب على العقارات باعتبارها أحد الأصول التي يلجأ إليها بعض المستثمرين للحفاظ على قيمة أموالهم.
وتعكس هذه التطورات اتجاه القطاع المصرفي نحو انتقاء التمويلات العقارية بصورة أكثر حذرًا، مع التركيز على قدرة الشركات على التنفيذ والسداد، في انتظار اتضاح نتائج الحصر الحكومي للمشروعات المتعثرة وتطورات السوق خلال الفترة المقبلة.