«233 مليون جنيه إيرادات غير صحيحة».. المركزي للمحاسبات يرصد مخالفات مالية بشركة زهراء المعادي
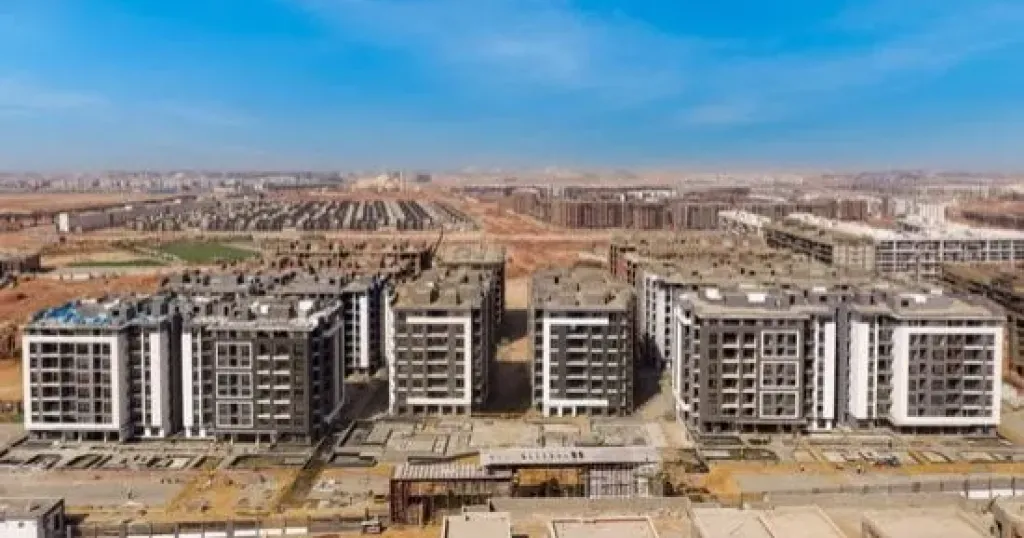
كشف تقرير الفحص المحدود الصادر عن الجهاز المركزي للمحاسبات بشأن القوائم المالية لشركة زهراء المعادي للاستثمار والتعمير، عن الستة أشهر المنتهية في 30 يونيو 2026، عن مجموعة من الملاحظات المحاسبية والتعاقدية، دفعت الجهاز إلى إبداء استنتاج متحفظ بشأن القوائم المالية للشركة.
وشملت أبرز الملاحظات تحميل مشروع مشاركة مع شركة مدينة مصر بفوائد تمويل بلغت نحو 31.617 مليون جنيه، منها 12 مليون جنيه تخص فترة سابقة، إلى جانب تسجيل إيرادات اعتبرها التقرير غير صحيحة بقيمة 233.3 مليون جنيه عن المشروع نفسه.
ملاحظات بشأن فوائد تمويل مشروع مدينة مصر
أوضح التقرير أن شركة زهراء المعادي حملت مشروع المشاركة مع شركة مدينة مصر، الخاص بالقطعتين 94 و96 بمدينة هليوبوليس الجديدة، فوائد تمويل بنحو 31.617 مليون جنيه، بالمخالفة لمعياري المحاسبة المصريين رقمي 2 و14.
وأشار الجهاز إلى ضرورة تخفيض الأرباح المرحلة بقيمة الفوائد، خاصة بعد تقدم المطور بطلب في 7 أبريل 2026 لإنهاء عقد المشاركة بالتراضي، نتيجة نزاع قضائي سابق بشأن القطعة رقم 94 مع شركة ليوبارد.
كما رصد التقرير فروق فوائد غير مسددة بقيمة 5.504 مليون جنيه عن الفترة من ديسمبر 2024 إلى سبتمبر 2025، لم تُثبت بالقوائم المالية، فضلًا عن عدم الإفصاح عن النزاع القضائي ضمن الإيضاحات المتممة.
تسجيل إيرادات بقيمة 233.3 مليون جنيه بالمخالفة للمعايير
كشف الجهاز عن إدراج إيرادات بنحو 233.3 مليون جنيه عن مشروع المشاركة مع مدينة مصر، اعتبرها غير صحيحة وفقًا لمتطلبات المعايير المحاسبية وشروط التعاقد.
وتضمنت المبالغ نحو 133.3 مليون جنيه مسجلة ضمن إيرادات عام 2025، رغم سدادها في يناير 2026، وتمثل نصف الحد الأدنى المضمون للإيراد المستحق في أكتوبر 2025.
كما شملت الملاحظات تسجيل دفعة بقيمة 100 مليون جنيه من الحد الأدنى المضمون للإيراد، رغم وجود شرط تعاقدي يقضي بتسويتها عند تحقق تحصيلات إضافية.
ملاحظات على مبيعات الوحدات الإدارية والسكنية
رصد التقرير اعتراف الشركة بإيرادات مبيعات بلغت 144.906 مليون جنيه، تمثل نصيبها من بيع 21 وحدة إدارية بمول الشيخ زايد، اعتمادًا على التسليم الحكمي دون وجود إخطارات تثبت التسليم الفعلي للعملاء.
وأوضح أن تكلفة تلك الوحدات، البالغة نحو 3.383 مليون جنيه، استندت إلى دراسة أُعدت عام 2021.
كما سجل التقرير ملاحظة بشأن إدراج مبيعات وحدتين سكنيتين بمشروع «ذا جاردن» بقيمة 6.921 مليون جنيه، رغم عدم استكمال الأعمال الإنشائية أو تسليمهما فعليًا.
ملاحظات بشأن الضرائب المؤجلة والمخصصات
أشار الجهاز المركزي للمحاسبات إلى احتساب الضرائب المؤجلة بصورة تقديرية، بالمخالفة لمعيار المحاسبة المصري رقم 24، بما قد يؤثر على صافي أرباح الشركة.
كما اعتبر مخصص الخسائر الائتمانية البالغ 3.135 مليون جنيه غير كافٍ، في ظل وجود مديونيات مستحقة على العملاء بنحو 6.967 مليون جنيه، متوقفة عن التحصيل منذ أكثر من 20 عامًا.
ورصد التقرير أيضًا عدم مراجعة الأعمار الإنتاجية والقيم التخريدية للأصول الثابتة بصورة دورية، وفقًا لمتطلبات المعايير المحاسبية.
أراضٍ بقيمة 10 ملايين جنيه دون استغلال
تضمن التقرير ملاحظات إضافية لم يعتبرها الجهاز تحفظًا على القوائم المالية، من بينها عدم الاستفادة من استثمارات بقيمة 10.08 مليون جنيه، تمثل خمس قطع أراضٍ بالشطر الثامن.
وأرجع التقرير تعطل استغلال الأراضي إلى نزاع قضائي مع شركة بريميم يتعلق بأعمال التطوير والتنفيذ، ما أدى إلى إلغاء المناقصة التي سبق طرحها للبناء في يوليو 2026.
ملاحظات على شيكات وأرصدة العملاء
رصد الجهاز عدم صحة عرض وتصنيف شيكات أقساط مستحقة على العملاء بقيمة 758.606 مليون جنيه، بعدما أُدرجت ضمن مديني بيع الأقساط بدلًا من أوراق القبض.
كما أشار إلى إدراج شيكين مستحقين لشركة مصر الجديدة بقيمة 10.082 مليون جنيه ضمن حساب أقساط هليوبوليس الجديدة، بدلًا من أوراق الدفع.
وشملت الملاحظات استمرار تسجيل شيكات بقيمة 730 ألف جنيه، تجاوزت مواعيد استحقاقها ثلاث سنوات، ضمن أوراق القبض، رغم ارتباطها بتأمينات تشطيب وحدات سبق تسليمها.
متأخرات العملاء ترتفع إلى 75.14 مليون جنيه
كشف التقرير ارتفاع متأخرات العملاء إلى 75.14 مليون جنيه بنهاية يونيو 2026، بزيادة بلغت 39.66 مليون جنيه، تعادل 112% مقارنة بديسمبر 2025.
وفي المقابل، بلغ مخصص الخسائر الائتمانية المتوقعة نحو 21.2 مليون جنيه.
كما تضمنت الأرصدة المدينة إيداعات قضائية بقيمة 5.166 مليون جنيه عن أقساط عملاء، منها 5.015 مليون جنيه مرحلة من عامي 2023 و2024، دون اتخاذ إجراءات فعالة لاستردادها في ظل استمرار النزاعات القضائية.
قصور في تحديد تكاليف المرافق العامة
أشار الجهاز إلى وجود قصور في نظام التكاليف، يتمثل في عدم تحديد نصيب كل شطر من تكاليف المرافق العامة بصورة دقيقة.
وبلغت التكلفة التقديرية للمرافق بمنطقة زهراء المعادي نحو 230.445 مليون جنيه، وفق دراسة أُعدت مطلع يناير 2023، مقابل تكاليف فعلية مرحلة بلغت 184.778 مليون جنيه، دون توضيح تأثير رسملتها على تكلفة المبيعات.
تأخر سداد 28.32 مليون جنيه من شركة برايت سيتي
رصد التقرير تأخر شركة برايت سيتي في سداد دفعة مستحقة بقيمة 28.320 مليون جنيه، كان مقررًا سدادها في أكتوبر 2025 ضمن الحد الأدنى المضمون للإيراد، نتيجة عدم استخراج تراخيص البناء، بالمخالفة لملحق عقد المشاركة.
كما كشف عدم استلام شركة زهراء المعادي عقد شراء أرض سفنكس، البالغة مساحتها 60 فدانًا وبتكلفة 958.146 مليون جنيه، رغم سداد قيمتها في ديسمبر 2025.
وأشار أيضًا إلى عدم استلام العقد الموثق لأرض الشيخ زايد، التي تبلغ مساحتها 76.25 فدان، بتكلفة 599.2 مليون جنيه، رغم سداد أقساطها بالكامل منذ مارس 2018.
وحدات غير مباعة وتأخر تشطيبات مول الشيخ زايد
أوضح التقرير وجود خمس فيلات غير مباعة بمشروع باتيو زهراء، بينها فيلتان محل نزاع قضائي، إلى جانب 100 محل تجاري ومكتب إداري بمول الشيخ زايد.
كما أشار إلى استمرار عدم استكمال شركة بريميرا أعمال تشطيب المول، رغم انتهاء المدة المحددة للتنفيذ منذ عام 2019، بما أثر على فرص تحقيق إيرادات إضافية للشركة.
ملاحظات بشأن بدلات حضور مجلس الإدارة
اختتم الجهاز المركزي للمحاسبات تقريره بملاحظة تتعلق بصرف بدلات حضور لأعضاء مجلس الإدارة وممثلي المال العام بصفاتهم الشخصية، معتبرًا أن ذلك يخالف أحكام القانون رقم 85 لسنة 1983.
وتأتي هذه الملاحظات ضمن تقرير الفحص المحدود الذي انتهى إلى استنتاج متحفظ بشأن القوائم المالية للشركة عن النصف الأول من عام 2026.