تسجيل الشقق باسم المشترين وحسابات ضمان للأقساط.. خطة جديدة لتنظيم السوق العقاري في مصر
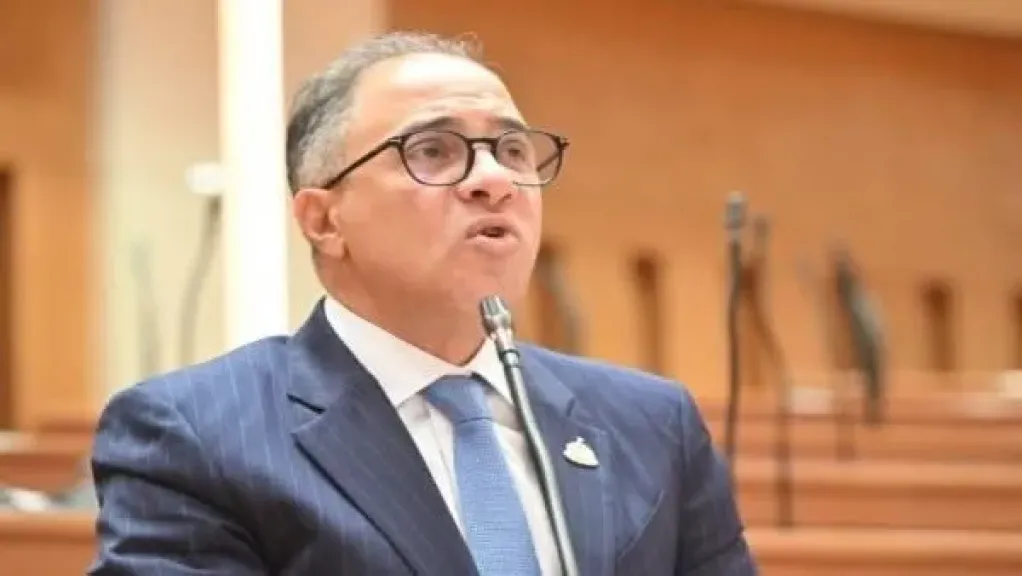
كشف الدكتور أحمد شلبي، رئيس أمانة الإسكان والتنمية العمرانية بحزب الجبهة الوطنية ورئيس لجنة الإسكان بمجلس النواب، عن تفاصيل دراسة متكاملة لتنظيم السوق العقاري في مصر، تتضمن إنشاء هيئة مستقلة للرقابة على القطاع، وإلزام بعض المشروعات بفتح حسابات ضمان لحماية أموال المشترين، ووضع ضوابط جديدة لتسليم الوحدات السكنية وتسجيلها.
وأوضح شلبي أن الدراسة، التي تحمل عنوان «تنظيم السوق العقاري في مصر: التحديات الحالية وخارطة الطريق المقترحة»، أعدتها أمانة الإسكان والتنمية العمرانية برئاسة الدكتور عاصم الجزار، رئيس الحزب ووكيل مجلس النواب، وتستهدف معالجة أزمات تأخر تسليم الوحدات وتعثر المشروعات، وتطوير البيئة التشريعية والمؤسسية لجذب الاستثمارات المحلية والأجنبية.
خطة جديدة لتنظيم السوق العقاري في مصر
أكد الدكتور أحمد شلبي أن حزب الجبهة الوطنية يطرح دراسة شاملة لإعادة تنظيم السوق العقاري، في ضوء التحديات التي واجهها القطاع خلال السنوات الماضية.
وأشار إلى أن الدراسة تأتي استجابة لتكليف الرئيس عبد الفتاح السيسي بتشكيل لجنة لحصر ومراجعة المشروعات العقارية، والتأكد من الالتزام بالعقود المبرمة مع المواطنين، ومواجهة حالات التأخير في تسليم الوحدات.
وأوضح أن المقترحات لا تستهدف معالجة المشروعات المتعثرة بصورة منفصلة فقط، وإنما تسعى إلى وضع إطار تنظيمي شامل يحمي حقوق المشترين والمطورين، ويعيد بناء الثقة بين أطراف السوق.
أسباب تأخر تسليم الشقق والمشروعات العقارية
أوضح رئيس لجنة الإسكان بمجلس النواب أن السوق العقاري المصري شهد توسعًا كبيرًا في حجم المشروعات والاستثمارات، بوتيرة أسرع من تطور الأدوات التشريعية والتنظيمية التي تحكمه.
وأضاف أن القطاع تعرض لسلسلة من الضغوط الاقتصادية، بدأت بتحرير سعر الصرف عام 2016، ثم تداعيات جائحة كورونا، وصولًا إلى تحركات أسعار الصرف حتى عام 2024.
وأشار إلى أن هذه المتغيرات تسببت في ارتفاع تكاليف تنفيذ المشروعات، واتساع الفجوة بين الأسعار التي بيعت بها الوحدات سابقًا والتكلفة الفعلية للبناء، ما انعكس على مواعيد التسليم في عدد من المشروعات.
وشدد على أن معالجة الأزمة تتطلب إصلاحات مؤسسية وتنظيمية، إلى جانب التعامل مع الحالات الفردية للتأخير والتعثر.
5 مراحل ترصد مشكلات السوق العقاري
كشف شلبي أن الدراسة تناولت التحديات التي تواجه القطاع العقاري من خلال خمس مراحل أساسية، تبدأ بتخصيص الأراضي والحصول على التراخيص، ثم التمويل العقاري، ومرحلة التنفيذ، وصولًا إلى التسويق والتسليم، وأخيرًا التشغيل والصيانة بعد تسليم الوحدات.
وأوضح أن أبرز المشكلات تشمل تعدد الجهات المسؤولة عن الأراضي، وضعف التنسيق بين حجم الأراضي المطروحة واحتياجات السوق الفعلية.
كما رصدت الدراسة اعتماد عدد من المطورين على البيع على الخريطة لتمويل المشروعات، في ظل محدودية التمويل المصرفي، وغياب منظومة متكاملة لحسابات الضمان.
وتناولت أيضًا تفاوت العقود العقارية بشأن مواعيد التسليم والغرامات والإلغاء واسترداد الأموال، إلى جانب التحديات المرتبطة بتنظيم أعمال التسويق والوساطة العقارية.
إجراءات عاجلة لحماية مشتري الوحدات خلال 6 أشهر
تضمنت الدراسة مرحلة أولى تستهدف تنفيذ إجراءات عاجلة خلال ستة أشهر، لمعالجة المخاطر القائمة وضبط التعاملات داخل السوق.
وتشمل المقترحات التفرقة بين المشروعات المتأخرة التي يمكن استكمالها من خلال خطة تعافٍ واضحة ومحددة زمنيًا، والمشروعات المتعثرة التي تحتاج إلى تقييم قانوني ومالي وفني متخصص.
وتهدف هذه الخطوة إلى تحديد طبيعة المشكلات التي تواجه كل مشروع، واختيار آليات التعامل المناسبة بدلًا من تطبيق إجراءات موحدة على جميع الحالات.
كما تقترح الدراسة إنشاء سجل وطني لتصنيف المطورين العقاريين، بما يوفر معلومات تساعد على تقييم الشركات العاملة في القطاع.
مقترح لتسجيل الشقق باسم المشترين بعد سداد ثمنها
من أبرز الإجراءات التي تضمنتها الدراسة إتاحة التسجيل المؤقت للوحدة العقارية باسم المشتري فور سداد قيمتها بالكامل.
ويستهدف المقترح تعزيز حماية حقوق المواطنين الذين انتهوا من سداد ثمن وحداتهم، وتوفير إطار أكثر وضوحًا لإثبات حقوقهم.
ويأتي هذا الإجراء ضمن المرحلة العاجلة المقترحة، التي تمتد خلال الأشهر الستة الأولى من تطبيق خارطة الطريق.
ويظل التسجيل المؤقت إجراءً مقترحًا ضمن الدراسة، وليس قرارًا نافذًا تم الإعلان عن بدء تطبيقه.
حساب ضمان مستقل لأقساط مشتري الشقق
اقترحت الدراسة إلزام المشروعات التي تُباع وحداتها على المخططات بفتح حساب ضمان مستقل لدى أحد البنوك المعتمدة، لإيداع أقساط المشترين.
وبحسب المقترح، لا يتم الصرف من حساب الضمان إلا وفق نسب الإنجاز المعتمدة للمشروع، بما يربط استخدام الأموال بتقدم أعمال التنفيذ الفعلية.
ويستهدف النظام تقليل مخاطر استخدام أموال المشترين في غير الأغراض المرتبطة بالمشروع، وتعزيز الثقة في عمليات البيع قبل اكتمال البناء.
وشددت الدراسة على ضرورة ربط تطبيق حسابات الضمان بتوافر منظومة تمويل مصرفي متكاملة للمطورين، إلى جانب التمويل العقاري للعملاء.
تطبيق حسابات الضمان تدريجيًا على المطورين
أوضحت الدراسة أن تطبيق حسابات الضمان المقترحة يجب أن يتم بصورة تدريجية، بدءًا بصغار المطورين العقاريين، ثم التوسع في نطاق التطبيق مع تطور منظومة التمويل.
ويستهدف هذا التدرج تحقيق التوازن بين حماية أموال المشترين وضمان استمرار السيولة المالية اللازمة لتنفيذ المشروعات.
كما يهدف إلى تجنب فرض أعباء تمويلية إضافية قد تنعكس على أسعار الوحدات السكنية.
إنشاء هيئة مستقلة لتنظيم السوق العقاري خلال 12 شهرًا
تتضمن المرحلة الثانية من الدراسة، التي تمتد من الشهر السادس إلى الشهر الثاني عشر، إصدار قانون تأسيسي لإنشاء «هيئة تنظيم السوق العقاري».
وبحسب المقترح، تكون الهيئة جهة مستقلة تتبع رئيس مجلس الوزراء أو الوزير المختص، وتتولى تنظيم القطاع في إطار مؤسسي واضح.
وتستهدف هذه الخطوة تطوير منظومة الرقابة والتنظيم، وتحديد مسؤوليات الجهات المعنية بالسوق، بما يسهم في تعزيز الشفافية وحماية المتعاملين.
ويحتاج إنشاء الهيئة إلى الإجراءات التشريعية والتنفيذية اللازمة قبل أن يصبح واقعًا مطبقًا.
هيئة موحدة لأراضي الدولة وتنظيم الطروحات
شملت المقترحات أيضًا إنشاء هيئة موحدة لأراضي الدولة، بهدف تحسين التنسيق بين الجهات المسؤولة عن الأراضي المخصصة للتنمية العمرانية.
وتتولى الهيئة المقترحة إعداد برنامج سنوي للطروحات العقارية، يرتبط بمستويات الطلب الفعلي داخل السوق.
ويستهدف هذا التوجه معالجة التحديات الناتجة عن تعدد جهات الولاية، وتحقيق قدر أكبر من التوازن بين المعروض من الأراضي واحتياجات المستثمرين والمطورين.
عقود موحدة تحدد غرامات التأخير وحقوق المشترين
اقترحت الدراسة إعداد نماذج عقود عقارية قياسية تتضمن تحديدًا واضحًا لحقوق والتزامات المطورين والمشترين.
وتشمل هذه النماذج تنظيم مواعيد التسليم، والغرامات المرتبطة بالتأخير، وشروط إلغاء التعاقد، وآليات استرداد الأموال.
ويهدف المقترح إلى الحد من التفاوت الكبير بين العقود المستخدمة في السوق، وتقليل احتمالات النزاعات بين الشركات والعملاء.
كما يسعى إلى توفير قواعد تعاقدية أكثر وضوحًا، تتيح لجميع الأطراف معرفة حقوقهم والتزاماتهم منذ بداية التعامل.
ترخيص الوسطاء العقاريين وربط الإعلانات بالتسجيل الرسمي
تضمنت الدراسة مقترحًا لإنشاء سجل رسمي للوسطاء العقاريين، بهدف تنظيم نشاط الوساطة والتسويق داخل القطاع.
كما تقترح ربط الإعلانات العقارية بالحصول على ترخيص، في إطار تعزيز الرقابة المهنية على أنشطة التسويق.
ويأتي ذلك استجابة للتوسع الذي شهده نشاط الوساطة العقارية، دون تطور موازٍ في أدوات التنظيم والرقابة المهنية.
ومن المتوقع، وفق أهداف الدراسة، أن يساعد التنظيم المقترح في توفير معلومات أكثر وضوحًا عن الجهات العاملة في السوق.
منصة رقمية موحدة لتنظيم القطاع العقاري
تشمل المرحلة الثانية إطلاق منصة رقمية موحدة تربط الجهات المعنية بالسوق العقاري، بهدف تحسين تبادل المعلومات وتيسير الإجراءات.
كما تتناول الدراسة مشكلة غياب قاعدة بيانات وطنية دقيقة للثروة العقارية، رغم وجود منظومة الرقم القومي الموحد للعقارات وفق القانون رقم 88 لسنة 2025.
ويستهدف المقترح تطوير البنية المعلوماتية للسوق، وتوفير بيانات أكثر دقة تساعد الجهات التنظيمية والمستثمرين والمتعاملين.
تنظيم ودائع الصيانة وإدارة المشروعات بعد التسليم
رصدت الدراسة مشكلات مرتبطة بمرحلة ما بعد تسليم الوحدات العقارية، خاصة فيما يتعلق بإدارة المشروعات وودائع الصيانة ورسوم الخدمات.
واقترحت إسناد إدارة المشروعات بعد التسليم إلى شركات متخصصة، تخضع لرقابة مستقلة.
ويهدف هذا الإجراء إلى توضيح المسؤوليات المتعلقة بالتشغيل والصيانة، وتقليل النزاعات بين ملاك الوحدات والشركات المسؤولة عن الإدارة.
المرحلة الثالثة لتطوير السوق العقاري بعد 12 شهرًا
تستهدف المرحلة الثالثة، الممتدة لأكثر من 12 شهرًا، الانتقال إلى سوق عقاري أكثر تنظيمًا واستدامة.
وتشمل إنشاء منظومة وطنية لمؤشرات السوق، تتضمن بيانات الأسعار وحجم المبيعات والمعروض ونسب الإنجاز والتعثر.
كما تقترح دمج تنظيم القطاع العقاري في استراتيجية المدن المستدامة وتصدير العقار المصري إلى الخارج.
وتتضمن هذه المرحلة تطوير المسارات المهنية للعاملين في القطاع، وتحديث ضوابط الرهن العقاري وتنشيط السوق الثانوية.
الاستفادة من تجارب السعودية والإمارات والبحرين وسنغافورة
أوضح شلبي أن الدراسة استفادت من عدد من التجارب الدولية في تنظيم الأسواق العقارية، من بينها تجربة الهيئة العامة للعقار في المملكة العربية السعودية.
كما تناولت تجربة مؤسسة التنظيم العقاري في البحرين، ومؤسسة التنظيم العقاري ودائرة الأراضي والأملاك في دبي.
وشملت النماذج التي جرى الاطلاع عليها تجربة سنغافورة، ممثلة في هيئة إعادة التطوير الحضري ومجلس الوكالات العقارية.
وأكد أن الهدف لا يتمثل في نقل نموذج أجنبي بصورة مباشرة، وإنما الاستفادة من التجارب المختلفة في بناء منظومة مصرية تتناسب مع طبيعة السوق المحلية.
حزب الجبهة الوطنية يطرح الدراسة للحوار مع الحكومة والمطورين
أكد الدكتور أحمد شلبي أن حزب الجبهة الوطنية يطرح الدراسة للنقاش مع الجهات الحكومية المعنية واتحاد المطورين العقاريين والقطاع المصرفي.
وأوضح أن الهدف من الحوار يتمثل في تطوير المقترحات وتحويل نتائج الدراسة إلى مشروعات تشريعية وإجراءات تنفيذية قابلة للتطبيق.
وشدد على أهمية الوصول إلى حلول تحقق التوازن بين حماية حقوق المواطنين، ودعم المطور العقاري الجاد، والحفاظ على استقرار أسعار الوحدات.
وأشار إلى أن إعادة تنظيم السوق العقاري تمثل خطوة مهمة لمعالجة أسباب التأخير والتعثر، واستعادة الثقة بين المشترين والشركات، وتعزيز دور القطاع في التنمية الاقتصادية والعمرانية.
هل يبدأ تطبيق الإجراءات الجديدة على المشروعات العقارية؟
تتضمن الدراسة خارطة طريق بثلاث مراحل زمنية، تبدأ بإجراءات عاجلة خلال ستة أشهر، ثم إصلاحات تشريعية ومؤسسية خلال فترة تتراوح بين 6 و12 شهرًا، وصولًا إلى تطوير منظومة عقارية مستدامة على المدى الأطول.
وتظل هذه الإجراءات مقترحات مطروحة للنقاش، ولم يرد ضمن المعلومات المعلنة صدور قرارات تنفيذية بتطبيقها أو تحديد موعد رسمي لبدء العمل بها.
ويستهدف حزب الجبهة الوطنية من خلال الدراسة الوصول إلى إطار تنظيمي أكثر وضوحًا، يحمي حقوق المشترين والمطورين ويسهم في تقليل مشكلات التأخير والتعثر داخل السوق العقاري المصري.