الرقابة المالية تحذر من خلط التأمين بالاستثمار.. وضوابط جديدة لوثائق التأمين المرتبطة بالذهب
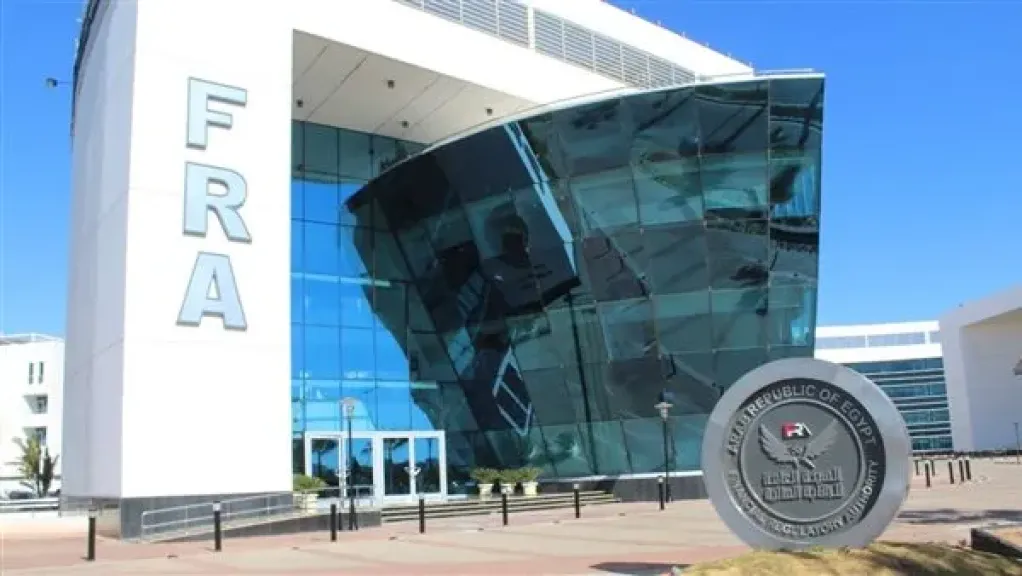
شددت الهيئة العامة للرقابة المالية ضوابط تسويق وثائق التأمين التي تتضمن استراتيجيات استثمار مرتبطة بالذهب أو غيره من الأصول الاستثمارية، في إطار جهودها لتعزيز الإفصاح والشفافية وحماية حقوق العملاء، بعد رصد ممارسات تسويقية وشكاوى بشأن الخلط بين المنتجات التأمينية والأوعية الادخارية والاستثمارية والمنتجات المصرفية.
وأصدر الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، تعميمًا إلى شركات التأمين، ألزمها من خلاله بتوضيح الطبيعة الحقيقية للمنتج التأميني للعملاء قبل التعاقد، والإفصاح بصورة واضحة ودقيقة عن مزاياه ومخاطره وشروطه الجوهرية، إلى جانب بيان أي مكون أو استراتيجية استثمارية مرتبطة بالوثيقة.
ضوابط جديدة للوثائق المرتبطة بالذهب
ونص التعميم على أنه في حال تضمنت الوثيقة التأمينية استثمارًا مرتبطًا بالذهب أو بأي أصل استثماري آخر، يتعين على شركة التأمين توضيح طبيعة هذا الاستثمار وآلية إدارته، مع الإفصاح عن الصندوق أو مدير الاستثمار بحسب طبيعة المنتج.
كما حظرت الهيئة على شركات التأمين الإيحاء للعميل بأنها تمتلك الأصل محل الاستثمار أو تديره بصورة مباشرة إذا لم يكن ذلك صحيحًا، مع ضرورة توضيح ما إذا كان للعميل الحق في تسلم الأصل محل الاستثمار عينًا أو استرداده، وشروط التسلم أو الاسترداد إن وجدت.
وشملت الضوابط ضرورة توضيح الأسس التي يتم على أساسها تحديد قيمة التصفية أو الاسترداد وفقًا لأحكام وثيقة التأمين، بما يتيح للعميل فهم طبيعة المنتج وآلية التعامل معه قبل اتخاذ قرار التعاقد.
الرقابة المالية تحظر خلط التأمين بالودائع البنكية
وشددت الهيئة على حظر استخدام أي عبارات أو وسائل أو ممارسات تسويقية من شأنها إحداث خلط لدى العميل بين المنتج التأميني وبين الودائع أو الحسابات أو غيرها من المنتجات والخدمات المصرفية أو الأوعية الادخارية والاستثمارية.
كما حظرت تضمين المواد التسويقية بيانات غير صحيحة أو غير دقيقة، أو أي معلومات يمكن أن تخلق لدى العميل تصورًا مخالفًا للطبيعة الحقيقية للمنتج أو شروطه المعتمدة من الهيئة.
وتستهدف هذه الضوابط الحد من الممارسات التي قد تدفع العميل إلى الاعتقاد بأن المنتج التأميني المرتبط بالذهب يمثل وديعة مصرفية أو استثمارًا مباشرًا في الذهب، رغم اختلاف طبيعة كل منتج وآلية إدارته والمخاطر المرتبطة به.
إقرار إلزامي من العميل قبل التعاقد
وألزمت الهيئة شركات التأمين بتوثيق إقرار من العميل قبل إتمام التعاقد، يفيد بأنه اطلع على الشروط والأحكام الجوهرية للوثيقة، ويدرك أن محل التعاقد منتج تأميني صادر عن شركة تأمين وليس وديعة أو حسابًا أو منتجًا مصرفيًا.
كما يتعين أن يتضمن الإقرار تأكيد حصول العميل على المعلومات والإفصاحات اللازمة لفهم طبيعة المنتج ومزاياه ومخاطره، فضلًا عن إتاحة الشركة فرصة كافية له لطرح الاستفسارات المتعلقة بالشروط والأحكام.
وأكدت الهيئة أن توقيع العميل على هذا الإقرار لا يعفي شركة التأمين من أي التزامات قانونية أو تنظيمية تتعلق بالإفصاح أو حماية حقوق المتعاملين، بما يعني استمرار مسؤولية الشركة في توضيح طبيعة المنتج وشروطه ومخاطره.
مهلة شهر لشركات التأمين لمراجعة أساليب التسويق
وبحسب التعميم، يتعين على شركات التأمين مراجعة جميع المواد والنماذج وأساليب التسويق المستخدمة في توزيع منتجاتها من خلال القنوات المصرفية، والتأكد من توافقها مع الضوابط الجديدة.
كما طالبت الهيئة الشركات باتخاذ الإجراءات والضوابط الداخلية اللازمة لضمان الالتزام بالتعليمات، وموافاة الهيئة خلال شهر بالإجراءات التي تم اتخاذها في هذا الشأن، إلى جانب تقديم نموذج إقرار العميل الذي سيتم استخدامه خلال عمليات التعاقد.
وتأتي هذه الإجراءات في إطار توجه الهيئة العامة للرقابة المالية نحو تعزيز الشفافية في المنتجات المالية غير المصرفية، ورفع مستوى وعي العملاء بطبيعة المنتجات التي يحصلون عليها، خاصة المنتجات التي تجمع بين التغطية التأمينية ومكونات أو استراتيجيات استثمارية، بما يحد من مخاطر سوء الفهم ويحافظ على حقوق المتعاملين.